

 Menu
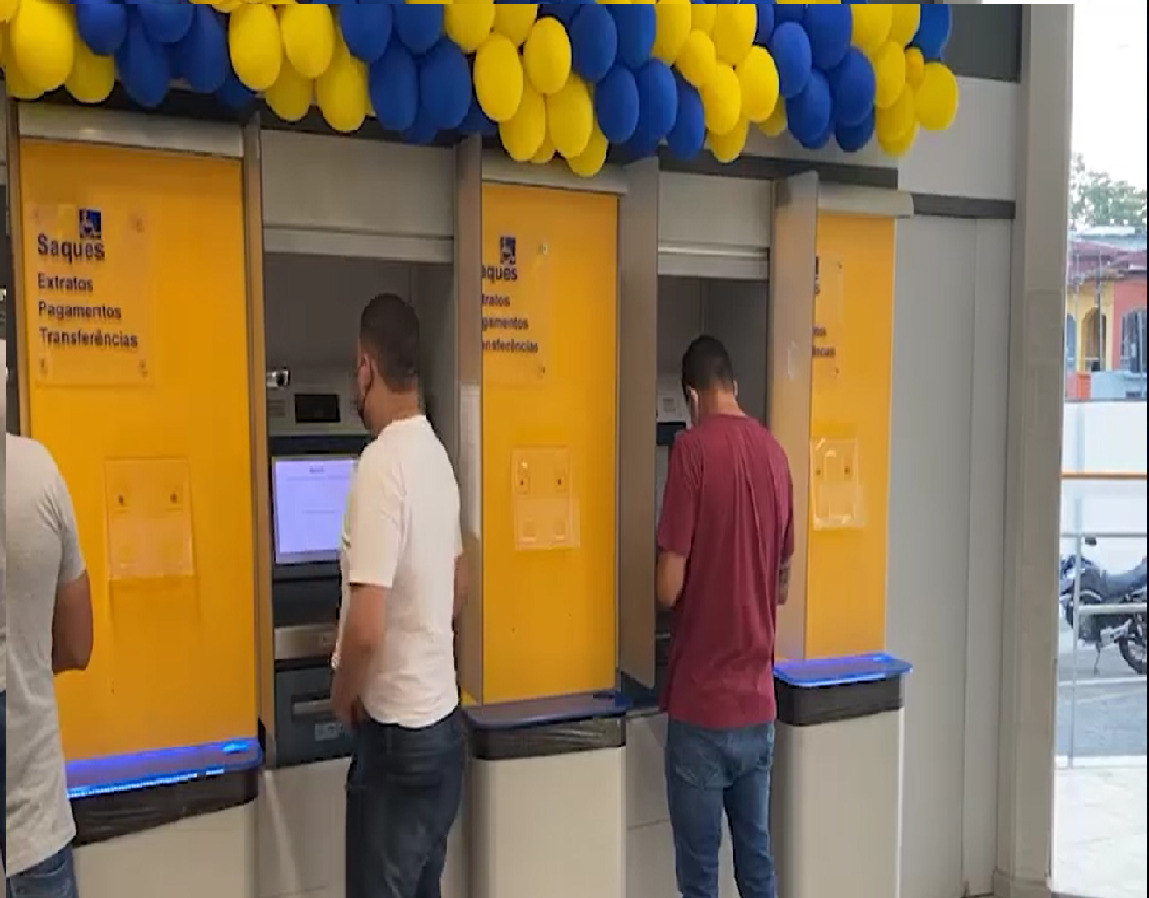
O avanço das dívidas no agronegócio brasileiro começa a produzir efeitos significativos sobre o sistema financeiro. O Banco do Brasil registrou lucro líquido ajustado de R$ 1,27 bilhão no terceiro trimestre de 2026, uma queda de 66,5% em relação ao mesmo período do ano passado. O resultado, divulgado na noite de quarta-feira (11), foi pressionado principalmente pelo aumento da inadimplência no crédito rural.
A deterioração da carteira de financiamentos levou a instituição a reduzir pela metade sua projeção de lucro para 2026, que passou de uma faixa entre R$ 18 bilhões e R$ 22 bilhões para R$ 9 bilhões a R$ 11 bilhões.
Os números revelam um problema que vai além dos resultados de uma das maiores instituições financeiras do país: a crescente dificuldade de produtores rurais em honrar compromissos bancários e os possíveis efeitos desse cenário sobre o financiamento da próxima safra.
De acordo com o balanço do Banco do Brasil, a inadimplência em operações com atraso superior a 90 dias chegou a 6,08% em setembro, ante 4,51% no mesmo período de 2025.
No agronegócio, o indicador avançou de 4,84% para 6,92%, com maior concentração entre médios e grandes produtores de soja, milho e pecuária, principalmente na região Centro-Oeste.
Para o advogado Bruno Medeiros Durão, especialista em Direito Bancário e fundador da DAP Advocacia, a elevação dos atrasos representa um alerta tanto para as instituições financeiras quanto para a continuidade da atividade produtiva no campo.
"Quando a inadimplência rural cresce nesse ritmo, o problema deixa de atingir apenas o produtor e passa a afetar toda a cadeia econômica. O banco pode se tornar mais rigoroso na concessão de crédito, enquanto o agricultor enfrenta dificuldades para financiar a próxima safra. Se não houver alternativas viáveis de renegociação, o endividamento pode comprometer a produção, os investimentos e até a manutenção da atividade rural", analisa.
Produtores podem ter direito à prorrogação das dívidas
Um dos principais pontos jurídicos da crise está nas possibilidades de renegociação e alongamento dos financiamentos rurais.
A legislação brasileira e as normas do Conselho Monetário Nacional estabelecem hipóteses específicas de prorrogação de dívidas do crédito rural, considerando fatores como dificuldades de comercialização da produção, perdas de safra e situações que comprometam temporariamente a capacidade de pagamento.
O Superior Tribunal de Justiça (STJ), por meio da Súmula 298, consolidou o entendimento de que o alongamento das dívidas rurais pode constituir um direito do devedor, desde que preenchidos os requisitos previstos na legislação aplicável.
Isso não significa, entretanto, que todo produtor inadimplente tenha direito automático à suspensão ou ao parcelamento de suas obrigações. Cada situação depende da modalidade do financiamento, das normas vigentes e da comprovação das condições exigidas.
"Existe uma diferença importante entre o produtor que simplesmente deixa de pagar e aquele que enfrenta uma dificuldade comprovada em razão de perdas agrícolas ou problemas de comercialização. A legislação prevê mecanismos de proteção para determinadas operações de crédito rural. Quando os requisitos legais são preenchidos, a prorrogação pode representar um direito do devedor, e não apenas uma concessão do banco", explica Bruno Durão.