

 Menu
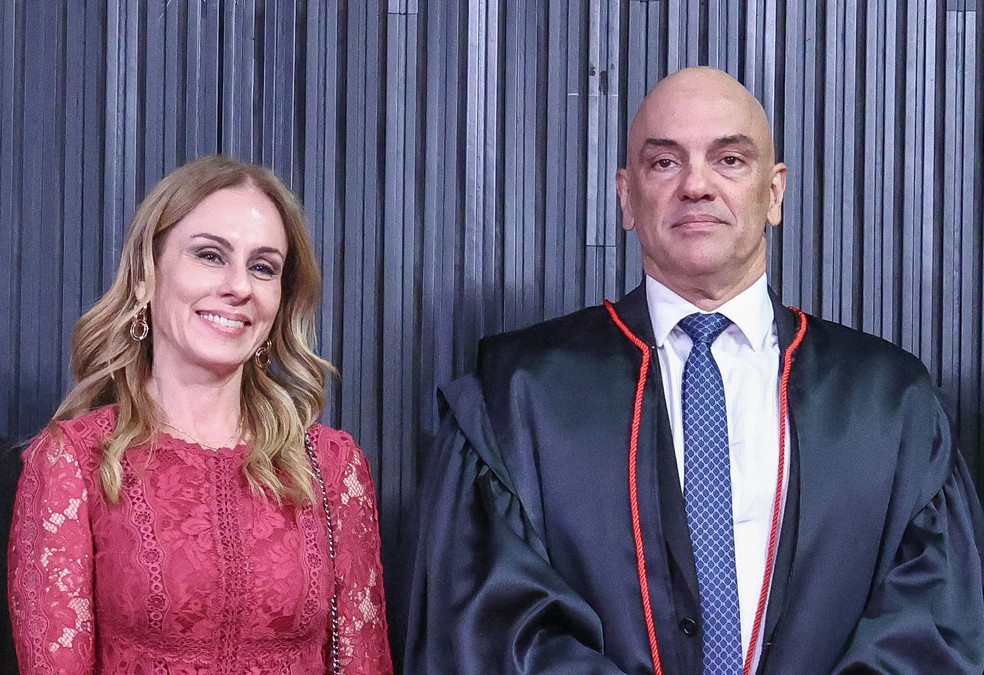
Alexandre de Moraes declarou-se impedido de atuar em um mandado de segurança que busca registros de entrada e saída do Senado, entre eles informações relacionadas à sua esposa, a advogada Viviane Barci de Moraes, e ao ex-banqueiro Daniel Vorcaro. O ministro havia sido sorteado para a relatoria do processo, mas determinou nesta segunda-feira (21) o envio dos autos à Presidência do Supremo Tribunal Federal (STF) para redistribuição.
No despacho, Moraes citou o artigo 144, inciso IV, do Código de Processo Civil (CPC), dispositivo que prevê o afastamento do julgador em situações objetivas envolvendo ele próprio, o cônjuge, companheiro ou parentes previstos em lei.
A regra diferencia o impedimento da suspeição. No primeiro caso, o afastamento decorre de hipóteses expressamente previstas na legislação; no segundo, a discussão envolve circunstâncias de natureza subjetiva relacionadas à imparcialidade do magistrado. O próprio Supremo já consolidou esse entendimento ao tratar o impedimento como uma situação que deve ser verificada de forma objetiva e específica.
A declaração retirou Moraes da análise antes de qualquer exame do mérito e afastou a possibilidade de ele permanecer como julgador de uma ação que alcança diretamente informações relacionadas à própria esposa. Com a redistribuição, caberá a outro ministro decidir sobre o pedido de acesso aos registros do Senado.
Regulação financeira
O episódio se soma a outros desdobramentos do caso Banco Master que chegaram ao Supremo. Em uma frente diferente, o ministro Flávio Dino determinou que a União faça uma avaliação técnica das regras de atuação da Comissão de Valores Mobiliários (CVM) e apresente, em até 90 dias, conclusões e possíveis mudanças no atual modelo regulatório.
A decisão determina uma análise especialmente das Resoluções CVM nº 175/2022, nº 50/2021 e nº 45/2021. O trabalho ficará sob coordenação do Ministério da Fazenda e deverá considerar recomendações do chamado GT Master, Grupo de Trabalho criado dentro da CVM para analisar o caso Banco Master e seus reflexos na atuação da própria autarquia. Além da análise de documentos apresentados pela Transparparência Internacional.
Dino afirma que os problemas identificados na autarquia não se restringem às limitações orçamentárias. Documentos reunidos no processo, segundo o ministro, apontam questões relacionadas ao desenho regulatório, à governança e aos modelos de supervisão, que teriam se tornado mais sensíveis após mudanças promovidas em 2021 e 2022.
Alertas
Parte dessas fragilidades aparece na forma como alertas chegaram à CVM e foram tratados internamente. Entre os pontos citados estão a sobreposição de atribuições entre Ouvidoria, Auditoria Interna e Corregedoria e o arquivamento de denúncias sem diligências mínimas. A decisão menciona uma comunicação feita em 2022 que já apontava, segundo os autos, ativos ilíquidos, manipulação de cotações e recompra de créditos relacionados ao Banco Master, mas acabou arquivada pela área técnica por ser considerada inverossímil.
O ministro também questiona regras relacionadas às estruturas de fundos de investimento e afirma que a Resolução nº 175, de 2022, promoveu uma “permissividade sistêmica” ao admitir estruturas sucessivas entre fundos sem limitação quantitativa máxima.
Para o economista e professor do Ibmec Brasília Renan Silva, a revisão precisa alcançar tanto as normas quanto a maneira como os sinais de irregularidades são tratados. Entre as prioridades, ele aponta “a avaliação dos critérios de governança interna para o tratamento de alertas”, especialmente diante de modelos que possam permitir “o arquivamento sumário de denúncias sem verificações mínimas de consistência”.
Renan Silva avalia que “flexibilizações normativas voltadas para a desburocratização podem, se desalinhadas, comprometer o controle de riscos”. O problema ganha outra dimensão quando diferentes áreas de um mesmo conglomerado ficam sob a fiscalização de autoridades distintas.
“A falha evidencia a necessidade de um fluxo automatizado de compartilhamento de dados macroprudenciais e transações suspeitas entre BC, CVM e COAF, evitando que um ente trate o risco de forma isolada enquanto o ativo se deteriora sistemicamente”, afirma.
A solução, segundo o economista, também passa por antecipar a identificação de comportamentos fora do padrão. O especialista defende a implementação de “gatilhos automáticos de fiscalização intensiva baseados em anomalias de mercado”, como rendimentos muito diferentes dos concorrentes ou alta concentração de ativos ilíquidos.
Ainda assim, ele pondera que novas regras terão alcance limitado sem estrutura para executá-las. “Alterar o desenho regulatório é inócuo se a autarquia sofrer com déficit crônico de pessoal, falta de tecnologia de monitoramento preditivo e restrição orçamentária para fiscalização de campo”, diz.
Na decisão, Dino ressalva que não cabe ao Judiciário substituir o administrador ou o regulador na definição das normas técnicas. A função do STF, segundo ele, é assegurar que vulnerabilidades identificadas durante o processo sejam efetivamente examinadas pelos órgãos responsáveis.