

 Menu
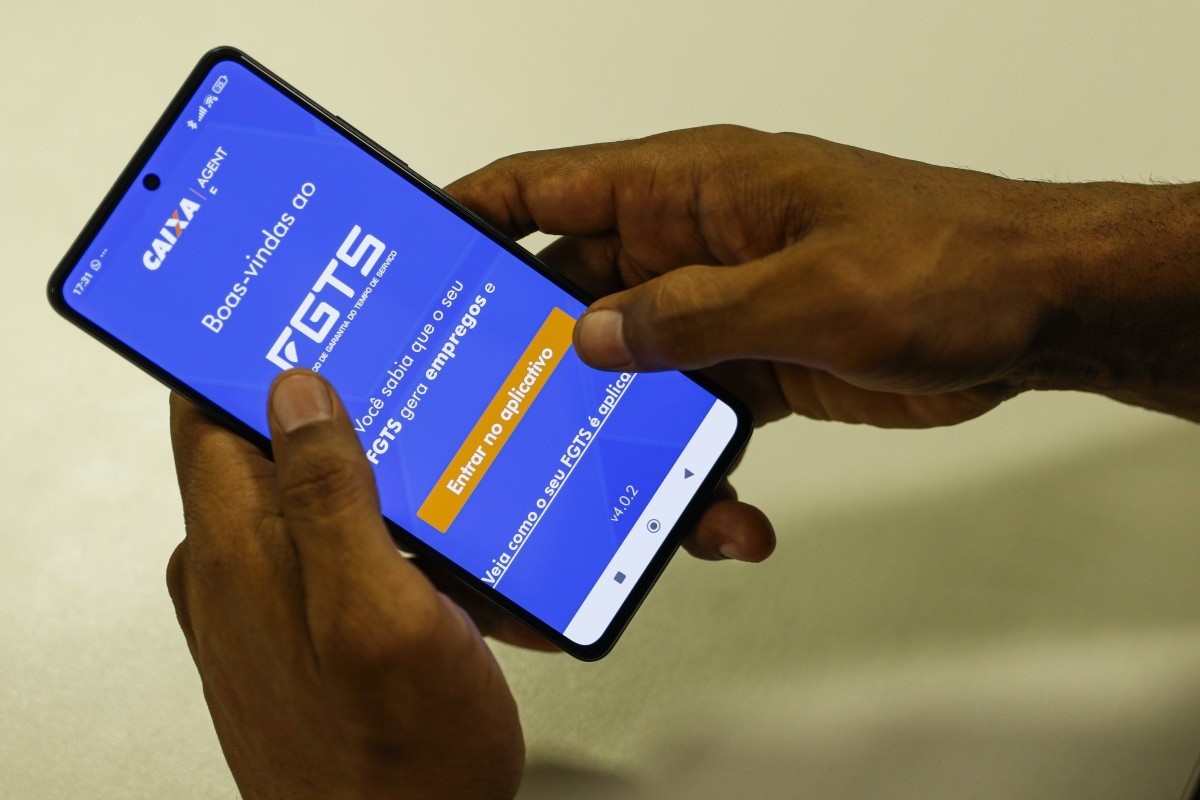
A Caixa Econômica Federal passou a permitir, desde terça-feira (10), que trabalhadores autorizem instituições financeiras a consultar informações do extrato do Fundo de Garantia do Tempo de Serviço (FGTS). A novidade promete facilitar a comprovação de renda e a contratação de serviços financeiros, mas também levanta um alerta jurídico: até que ponto os bancos poderão utilizar esses dados para oferecer empréstimos e avaliar o perfil dos consumidores?
Com o novo serviço, instituições financeiras habilitadas poderão acessar o histórico de depósitos do FGTS dos últimos 12 meses, desde que tenham autorização expressa do trabalhador. A permissão é gratuita, tem validade de 90 dias e pode ser cancelada a qualquer momento. O acesso não inclui o saldo total disponível na conta.
Para o advogado Bruno Medeiros Durão, especialista em Direito Bancário e fundador da DAP Advocacia, a mudança representa um avanço na digitalização dos serviços financeiros, mas exige atenção aos limites legais do compartilhamento de dados.
"A possibilidade de consultar o FGTS pode facilitar a análise de crédito e reduzir a burocracia. No entanto, o trabalhador precisa saber exatamente quais informações serão acessadas e como elas serão utilizadas. Autorizar uma consulta não significa permitir que o banco utilize esses dados indiscriminadamente", explica o especialista.
Uma das principais dúvidas envolve a possibilidade de instituições financeiras condicionarem a concessão de crédito ao compartilhamento do extrato.
Segundo Bruno Durão, a análise deve considerar o Código de Defesa do Consumidor e a Lei Geral de Proteção de Dados Pessoais (LGPD), que estabelece regras para o tratamento de informações pessoais.
"O banco tem o direito de avaliar a capacidade de pagamento antes de conceder um empréstimo, mas isso não lhe dá liberdade para impor exigências abusivas. É necessário verificar se as informações solicitadas são realmente necessárias para aquela operação e se o consumidor recebeu explicações claras sobre o uso dos dados", afirma.
Embora a consulta possa auxiliar na comprovação de renda e vínculo empregatício, a nova ferramenta não estabelece, por si só, uma obrigação de compartilhamento para todos os trabalhadores que procuram crédito.
Dados financeiros e risco
de superendividamento
Outro ponto de preocupação é a possibilidade de as informações serem utilizadas para ampliar a oferta de empréstimos a consumidores que já enfrentam dificuldades financeiras.
O histórico de depósitos do FGTS pode ajudar instituições financeiras a avaliar a regularidade da renda e o vínculo empregatício. Entretanto, a utilização dessas informações deve respeitar os princípios da finalidade, necessidade e transparência previstos na LGPD.
O especialista também destaca a importância da Lei do Superendividamento, que reforça a responsabilidade das instituições na concessão de crédito ao consumidor.
"Ter uma renda comprovada não significa necessariamente ter condições de assumir novas dívidas. O banco precisa avaliar a capacidade real de pagamento do cliente. A oferta excessiva de empréstimos, sem considerar o comprometimento da renda, pode agravar situações de superendividamento", alerta Bruno.
A legislação brasileira estabelece medidas para prevenir práticas abusivas e proteger consumidores em situação de vulnerabilidade financeira, especialmente quando o pagamento das dívidas compromete despesas essenciais.